/
/
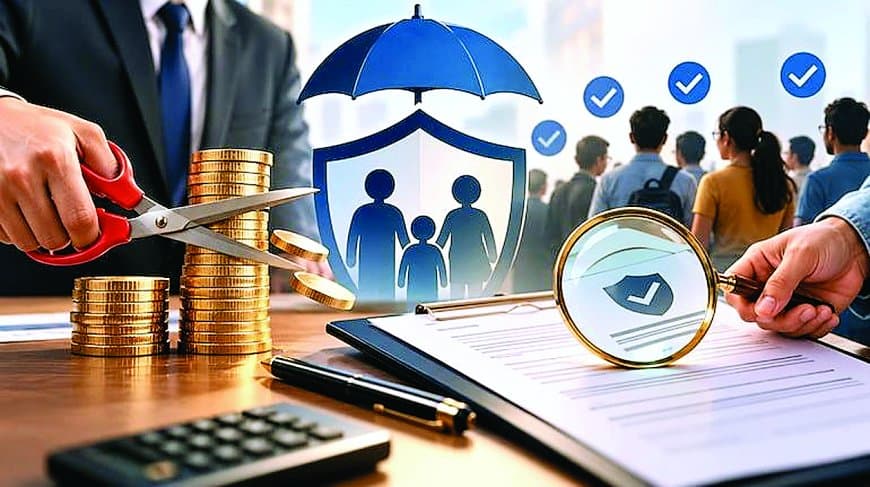
बीमा पॉलिसी बेचने के लिए कंपनियां एजेंटों, बैंकों, ब्रोकरों और दूसरे डिस्ट्रीब्यूशन चैनलों को कमीशन देती हैं। इस व्यवस्था में कमीशन कितना हो, किस उत्पाद पर कितना भुगतान उचित है और क्या ज्यादा कमीशन पाने की होड़ में ग्राहक को उसकी जरूरत से अलग पॉलिसी बेची जा सकती है—इन सवालों पर भारतीय बीमा विनियामक और विकास प्राधिकरण (आईआरडीएआई) ने नए सिरे से विचार शुरू किया है।
मीतेन्द्र नागेश। भोपाल
‘सबका बीमा, सबकी रक्षा (बीमा कानून संशोधन) अधिनियम, 2025’ के जरिए केंद्र सरकार ने बीमा क्षेत्र में निवेश बढ़ाने, विस्तार और पॉलिसीधारकों के हितों की सुरक्षा से जुड़े कानूनी बदलावों की शुरूआत की। इसी व्यापक सुधार प्रक्रिया के बीच अब भारतीय बीमा विनियामक और विकास प्राधिकरण (आईआरडीएआई) ने बीमा पॉलिसियों की बिक्री पर कमीशन की सीमा तय करने, कंपनियों के प्रबंधन खर्च को नियंत्रित करने और गलत बिक्री पर जवाबदेही बढ़ाने के प्रस्ताव रखे हैं।
बीमा पॉलिसी बेचने के लिए कंपनियां एजेंटों, बैंकों, ब्रोकरों और दूसरे डिस्ट्रीब्यूशन चैनलों को कमीशन देती हैं। ऐसे में सवाल है कि किस उत्पाद पर कितना कमीशन उचित है और क्या ज्यादा कमीशन पाने की होड़ में ग्राहक को उसकी जरूरत से अलग पॉलिसी बेचे जाने का जोखिम बढ़ता है। 23 सितंबर 2026 को जारी परामर्श पत्र में रखे गए इन प्रस्तावों का असर बीमा कंपनियों, एजेंटों, ब्रोकरों और आम पॉलिसीधारकों पर पड़ सकता है। अब देखना यह है कि इन बदलावों से बीमा बिक्री की व्यवस्था में क्या परिवर्तन आते हैं और ग्राहकों के हितों की सुरक्षा किस हद तक मजबूत होती है।
अनिवार्य बीमा पर कमीशन घटाने का प्रस्ताव
आईआरडीएआई ने सभी बीमा उत्पादों पर एक जैसी सीमा लगाने के बजाय उत्पाद के प्रकार, उसे बेचने में लगने वाले प्रयास और डिस्ट्रीब्यूशन चैनल के आधार पर कमीशन तय करने का प्रस्ताव रखा है। मीडिया रिपोर्टों के अनुसार, क्रेडिट लाइफ इंश्योरेंस पर करीब 2 प्रतिशत, मोटर थर्ड पार्टी इंश्योरेंस पर शून्य और मोटर ओन डैमेज इंश्योरेंस पर 5 प्रतिशत कमीशन का प्रस्ताव है। हेल्थ इंश्योरेंस सहित दूसरे उत्पादों के लिए भी अलग-अलग सीमाएं प्रस्तावित की गई हैं। मोटर थर्ड पार्टी इंश्योरेंस इस प्रस्ताव का महत्वपूर्ण उदाहरण है। यह वाहन से किसी तीसरे व्यक्ति या उसकी संपत्ति को होने वाले नुकसान से जुड़े कानूनी दायित्वों का बीमा है। ऐसे कवर में ग्राहक के पास बीमा न लेने का विकल्प सीमित होता है। इस पर कमीशन शून्य करने का प्रस्ताव लागू हुआ, तो वाहन बिक्री से जुड़े डिस्ट्रीब्यूशन चैनलों की कमाई का एक स्रोत प्रभावित हो सकता है। प्रस्ताव के पीछे नियामक का व्यापक उद्देश्य यह है कि बीमा बेचने पर होने वाला भुगतान उत्पाद और ग्राहक को दी जाने वाली सेवा के अनुरूप हो तथा अधिक कमीशन पाने का प्रोत्साहन ग्राहक के हित पर हावी न हो।
ज्यादा कमीशन और गलत बिक्री का संबंध
आईआरडीएआई अध्यक्ष अजय सेठ ने सितंबर में कहा था कि शुरूआती चरण में ज्यादा कमीशन देने की व्यवस्था गलत बिक्री को बढ़ावा दे सकती है। नियामक की चिंता यह है कि यदि पॉलिसी बेचते ही बड़ा भुगतान मिल जाता है, तो विक्रेता के लिए ग्राहक की जरूरत, पॉलिसी की उपयुक्तता और लंबे समय तक पॉलिसी जारी रहने की तुलना में तत्काल बिक्री पूरी करना अधिक आकर्षक हो सकता है। कमीशन बीमा वितरण का वैध भुगतान है। समस्या तब पैदा होती है, जब भुगतान का अंतर ग्राहक को किसी खास उत्पाद की ओर धकेलने का कारण बन जाए, पॉलिसी की शर्तें स्पष्ट न बताई जाएं या ग्राहक की जरूरत के बजाय विक्रेता के आर्थिक हित को प्राथमिकता मिले। इसी जोखिम को कम करने के लिए आईआरडीएआई ने कमीशन सीमा के साथ बिक्री की जवाबदेही और ग्राहक की जरूरत के अनुसार पॉलिसी सुझाने की व्यवस्था मजबूत करने का प्रस्ताव रखा है। इससे गलत बिक्री की शिकायत होने पर केवल पॉलिसी की जांच नहीं, बल्कि उसे बेचने वाले व्यक्ति और बिक्री के दौरान अपनाई गई प्रक्रिया की भी पड़ताल की जा सकेगी।
गलत बिक्री पर कमीशन वापस लेने की व्यवस्था
प्रस्तावित उपायों में गलत बिक्री के मामलों में कमीशन वापस लेने की व्यवस्था भी शामिल है। इसे कमीशन क्लॉ-बैक कहा जाता है। इसके तहत निर्धारित परिस्थितियों में गलत बिक्री के लिए जिम्मेदार पक्ष से पहले दिया गया कमीशन वापस लिया जा सकता है। नियामक ने पॉलिसी को बेचने वाले व्यक्ति की पहचान दर्ज करने और गलत बिक्री से संबंधित जानकारी सार्वजनिक करने जैसे उपाय भी प्रस्तावित किए हैं। इस व्यवस्था का महत्व इसलिए है कि ग्राहक की शिकायत सामने आने पर बिक्री की जिम्मेदारी तय करने में मदद मिल सकती है।
‘कमीशन’ भुगतान का नाम बदलने से नहीं बच पाएंगे?
कमीशन पर सीमा लगाने के बाद एक और चुनौती सामने आती है—क्या भुगतान को किसी दूसरे नाम से दर्ज करके निर्धारित सीमा से बचा जा सकता है? मसलन, यदि कमीशन के बजाय किसी भुगतान को मार्केटिंग फीस या दूसरे इंसेंटिव के रूप में दिखाया जाए, तो उसकी वास्तविक प्रकृति की जांच जरूरी होगी। आईआरडीएआई अध्यक्ष ने 7 अक्टूबर को मनीकंट्रोल को दिए इंटरव्यू में कहा कि डिस्ट्रीब्यूशन से जुड़ा भुगतान उसके नाम से नहीं, बल्कि उसकी प्रकृति से देखा जाना चाहिए। उन्होंने यह भी स्पष्ट किया कि कमीशन की सीमा अधिकतम सीमा है, किसी एजेंट या ब्रोकर को उतना भुगतान पाने का अधिकार नहीं। यहीं कमीशन नियमन और संभावित अनियमित भुगतान का संबंध सामने आता है। यदि किसी भुगतान को छिपाकर नियामकीय सीमा से बचा जाता है, किसी खास पॉलिसी की बिक्री के लिए अनुचित लाभ दिया जाता है या ग्राहक को गलत उत्पाद खरीदने के लिए प्रभावित किया जाता है, तो यह नियमों के पालन और पारदर्शिता का सवाल बनता है। इसीलिए आईआरडीएआई ने बीमा कंपनियों के खर्चों की जांच, मध्यस्थों को किए जाने वाले भुगतान और गैर-मौद्रिक इंसेंटिव पर निगरानी बढ़ाने के प्रस्ताव रखे हैं। यदि भुगतान का पूरा रिकॉर्ड रखा जाता है और उसकी स्वतंत्र जांच होती है, तो नियमों से बचने के ऐसे तरीकों की पहचान करना आसान हो सकता है।
लोन के साथ बीमा बेचने पर भी रोक का प्रस्ताव
आईआरडीएआई ने लोन या क्रेडिट उत्पाद के साथ बीमा को अनिवार्य रूप से जोड़ने पर रोक लगाने का प्रस्ताव भी रखा है। इसके साथ बैंक और गैर-बैंकिंग वित्तीय कंपनियों के कर्मचारियों को बीमा बिक्री के लिए मात्रा या इनाम से जुड़े इंसेंटिव देने पर नियंत्रण की बात है। लोन लेते समय ग्राहक को यह स्पष्ट होना जरूरी है कि उसके लिए कौन-सा बीमा अनिवार्य है, कौन-सा वैकल्पिक है और पॉलिसी की लागत कितनी है। यदि लोन की मंजूरी को ऐसी पॉलिसी खरीदने से जोड़ दिया जाता है, जो वास्तव में अनिवार्य नहीं है, तो ग्राहक पर अनुचित दबाव पड़ सकता है। दूसरी ओर, लोन से जुड़ा हर बीमा अनावश्यक नहीं होता। कुछ पॉलिसियां उधारकर्ता या उसके परिवार को वित्तीय सुरक्षा दे सकती हैं। इसलिए प्रस्ताव का उद्देश्य बीमा को पूरी तरह हटाना नहीं, बल्कि ग्राहक की सहमति, जरूरत और उत्पाद की शर्तों को स्पष्ट रखना है।
खर्च घटाने का लाभ ग्राहक को मिलेगा?
कमीशन के साथ आईआरडीएआई ने बीमा कंपनियों के प्रबंधन खर्च यानी एक्सपेंस आॅफ मैनेजमेंट (ईओएम) की सीमा भी घटाने का प्रस्ताव रखा है। जीवन बीमा कंपनियों के लिए ईओएम को दो साल में ग्रॉस डायरेक्ट प्रीमियम इनकम के 15 प्रतिशत और पांच साल में 12.5 प्रतिशत तक लाने का प्रस्ताव है। जनरल इंश्योरेंस कंपनियों के लिए भी खर्च की सीमा और उसकी गणना के आधार में बदलाव सुझाया गया है। नियामक की अपेक्षा है कि खर्च में दक्षता से होने वाली बचत का लाभ पॉलिसीहोल्डर तक पहुंचे। यह लाभ कम प्रीमियम, प्रीमियम में कम बढ़ोतरी, बचत वाले उत्पादों पर बेहतर रिटर्न या क्लेम से जुड़ी सेवाओं में सुधार के रूप में हो सकता है।
ब्रोकरों को कारोबार और रोजगार पर असर की आशंका
प्रस्तावों का बीमा उद्योग के एक हिस्से ने विरोध किया है। इंश्योरेंस ब्रोकर्स एसोसिएशन आॅफ इंडिया का दावा है कि कमीशन सीमा से कुछ कारोबारों में ब्रोकरों की आय 60 से 70 प्रतिशत तक घट सकती है और पांच साल में करीब 10 लाख आजीविकाओं पर असर पड़ सकता है। यह उद्योग संगठन का अनुमान है, सरकार या आईआरडीएआई का प्रमाणित रोजगार आंकड़ा नहीं। ब्रोकरों का तर्क है कि उनकी भूमिका केवल पॉलिसी बेचने तक सीमित नहीं है। वे अलग-अलग कंपनियों के उत्पादों की तुलना करने, कवरेज समझाने और क्लेम के समय ग्राहक की मदद करने में भी भूमिका निभाते हैं। उनके मुताबिक, कमीशन और खर्च की सीमा में बड़ा बदलाव वितरण नेटवर्क तथा ग्राहक सेवा को प्रभावित कर सकता है। दूसरी ओर, नियामक का उद्देश्य वितरण पर होने वाली लागत को तर्कसंगत बनाना और गलत बिक्री से जुड़े प्रोत्साहनों को नियंत्रित करना है। दोनों पक्षों के बीच मुख्य सवाल यह है कि ग्राहक संरक्षण और कम लागत के लक्ष्य के साथ ऐसा वितरण नेटवर्क कैसे बनाए रखा जाए, जो बीमा बेचने के साथ ग्राहकों को जरूरी सलाह और सेवा भी दे सके।
अंतिम नियमों से पहले उद्योग की राय पर विचार
13 अक्टूबर 2026 को प्रकाशित रिपोर्ट के अनुसार, आईआरडीएआई अध्यक्ष ने कमीशन सीमा लागू करने के लिए उद्योग को उचित संक्रमण अवधि देने की संभावना जताई। परामर्श पत्र पर सुझाव देने की अंतिम तारीख 25 अक्टूबर रखी गई थी, जिसे आईआरडीएआई ने बढ़ाकर 31 अक्टूबर 2026 कर दी है। नियामक को अब तक 650 से अधिक सुझाव मिल चुके है। अध्यक्ष के मुताबिक, उद्योग की आपत्तियों पर विचार किया जाएगा, लेकिन सुधारों को अनिश्चितकाल तक टाला नहीं जाएगा। उद्योग के अलग-अलग संगठनों ने बदलाव लागू करने के लिए ज्यादा समय मांगा है। एनबीएफसी के संगठन एफआईडीसी ने पांच साल की संक्रमण अवधि का प्रस्ताव दिया है, जबकि जनरल इंश्योरेंस एजेंटों के संगठन ने कम-से-कम तीन साल का समय मांगा है। दूसरी ओर, आईआरडीएआई अध्यक्ष ने लंबी देरी को लेकर चिंता जताई है। अभी कमीशन संबंधी प्रस्तावों पर अंतिम फैसला नहीं हुआ है। कमीशन पर नियंत्रण का असर तभी स्पष्ट होगा, जब नियम लागू होने के बाद यह पता चले कि गलत बिक्री के मामलों में जवाबदेही बढ़ी या नहीं, भुगतान अधिक पारदर्शी हुआ या नहीं और लागत में कमी का लाभ ग्राहकों तक पहुंचा या नहीं।
देश में बीमा का कारोबार कितना बड़ा?
वित्त वर्ष 2024-25 में भारत के बीमा क्षेत्र ने कुल 11.93 लाख करोड़ रुपए का प्रीमियम जुटाया और 41.84 करोड़ पॉलिसियां जारी कीं। इस दौरान बीमा कंपनियों ने 8.36 लाख करोड़ रुपए के क्लेम और अन्य लाभों का भुगतान किया। 31 मार्च 2025 तक कंपनियों की परिसंपत्तियों का प्रबंधन मूल्य 74.44 लाख करोड़ रुपएथा। इसके बावजूद देश में बीमा की पहुंच जीडीपी के मुकाबले 3.7% रही। इसमें लाइफ इंश्योरेंस की हिस्सेदारी 2.7% और नॉन-लाइफ इंश्योरेंस की 1% थी। ऐसे में नियामक के सामने दोहरी चुनौती है—बीमा की पहुंच बढ़ाना और पॉलिसी बेचने की लागत तथा ग्राहकों के हितों के बीच संतुलन बनाना।
एजेंट और ब्रोकर: इंश्योरेंस किसके जरिए बिक रहा है?

बीमा पॉलिसी बेचने के लिए कंपनियां एजेंटों, बैंकों, ब्रोकरों और दूसरे डिस्ट्रीब्यूशन चैनलों को कमीशन देती हैं। इस व्यवस्था में कमीशन कितना हो, किस उत्पाद पर कितना भुगतान उचित है और क्या ज्यादा कमीशन पाने की होड़ में ग्राहक को उसकी जरूरत से अलग पॉलिसी बेची जा सकती है—इन सवालों पर भारतीय बीमा विनियामक और विकास प्राधिकरण (आईआरडीएआई) ने नए सिरे से विचार शुरू किया है।
स्टार समाचार से खास मुलाकात.. हर सवाल का सीधा जवाब
इबोला वायरस अफ्रीकी देशों में तेजी से फैल रहा है। इसके दुर्लभ बुंडिबुग्यो स्ट्रेन का मौजूदा प्रकोप गंभीर है। डीआर कांगो में हजारों पुष्ट मामले और मौतें दर्ज हुई हैं, वहीं नाइजीरिया, युगांडा और केन्या में सामने आए मामलों ने सीमा पार प्रसार की चिंता बढ़ाई है। फिलहाल इसकी वैक्सीन नहीं होना भी एक बड़ी चुनौती है। विश्व स्वास्थ्य संगठन (डब्ल्यूएचओ) ने इस प्रकोप को अंतरराष्ट्रीय स्वास्थ्य आपातस्थिति घोषित किया है।
मध्य प्रदेश में राज्य स्तरीय पर्यावरण प्रभाव आकलन प्राधिकरण (सिया) के अध्यक्ष एवं पूर्व आईएएस अधिकारी शिवनारायण सिंह चौहान ने पर्यावरण विभाग के अपर मुख्य सचिव अनिरुद्ध मुखर्जी और सदस्य सचिव हर्षल पंचोली पर संस्था के कामकाज में बाधा डालने तथा 237 ‘डीम्ड ईसी’ जारी करने में अनियमितताओं के दोषी तत्कालीन प्रमुख सचिव नवनीत कोठारी एवं सदस्य सचिव उमा महेश्वरी पर कार्रवाई की मांग की है।
मैदान पर पसीना बहाता हुआ एक युवा खिलाड़ी, जिसकी आंखों में देश के लिए मेडल जीतने का सपना है, और दूसरी तरफ जिन्हें खेल का ‘क, ख, ग’ भी नहीं मालूम, वे नेता और उनके ‘राजदुलारे’ खेल संघों के सर्वेसर्वा बने बैठे हैं। पढ़िए स्टार समाचार की विशेष रिपोर्ट...।
मध्य प्रदेश के प्रशासनिक गलियारों में इन दिनों एक बड़ा सवाल तैर रहा है-क्या सूबे की अफसरशाही साहस के संकट से जूझ रही है। नियमों का इकबाल बुलंद करना तो दूर, व्यवस्था में कोई ऐसा दबंग चेहरा नजर नहीं आता जो मनमानी करने वालों पर सीधे नकेल कस सके।
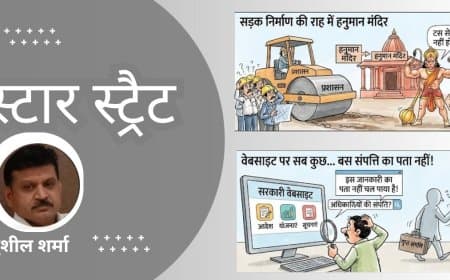
जानिए मध्यप्रदेश के प्रशासनिक गलियारों की अंदरूनी खबरें। हर रविवार को सुशील शर्मा की कलम से
किशोर कल्पीवार, साक्षात्कार, स्टार विशेष
मध्यप्रदेश में भले ही अगला विधानसभा चुनाव 2028 में होना तय है, लेकिन राज्य का राजनीतिक पारा अभी से उफान पर आ गया है। दोनों प्रमुख सियासी दल भाजपा और कांग्रेस का शीर्ष नेतृत्व समय से दो साल पहले ही मैदान में उतर चुका है। इंदौर, उज्जैन, बालाघाट से लेकर भोपाल तक दिग्गजों की आवाजाही और बैठकों के दौर ने साफ कर दिया है कि सत्ता की चाबी हासिल करने के लिए घेराबंदी शुरू हो चुकी है।
जानिए मध्यप्रदेश के प्रशासनिक गलियारों की अंदरूनी खबरें। निर्माण विभाग की वेबसाइट से संपत्ति का ब्योरा गायब, दो संभागों में अफसरों की तनातनी और अन्य चर्चित मामले विस्तार से पढ़ें।
जबलपुर हाईकोर्ट का ऐतिहासिक फैसला, सरकारी कर्मचारियों को मिलेगा 100% वेतन और एरियर्स
जैतवारा से लेकर बारामाफी तक आक्रोश
खरमास 2025-2026: कब से कब तक रहेगा, जानें शुभ कार्यों की मनाही का कारण
ऑपरेशन सिंदूर...मुझे एक तस्वीर दिखा दो...जिसमें भारत का एक गिलास भी नहीं टूटा हो
लागू होंगे नए अवकाश नियम: CCL में वेतन कटौती, EL को 'अधिकार' नहीं मानेगा MP वित्त विभाग
MP College Admission 2026: ई-प्रवेश दूसरे चरण की अलॉटमेंट लिस्ट जारी, 13 जून तक जमा करें फीस
सुरक्षित और नेचुरल तरीके से बाल करना है काले तो अपनाएं ये उपाय
बची हुई चाय को दोबारा गर्म करके पीने क्या होगा, जानें इसके बारे में?
अगर 40 की उम्र कर ली है पार और रहना चाहते हैं तंदरुस्त तो अपनाएं ये आदतें
ठंडा पानी पीने और मीठा खाने पर दांतों में होती है झनझनाहट तो हो जाएं सावधान, नहीं तो हो सकती है बड़ी समस्या
ठंड में बढ़ जाती है डिहाइड्रेशन की समस्या, जानें क्या है कारण ?
तनाव से चाहिए है छुटकारा तो इन चीजों से करें तौबा, अपनाएं ये सलाह